立即咨询
财务分析不该只靠 Excel:那应该如何提升回款、成本、报销分析效率?
在很多企业里,财务部门并不缺数据。
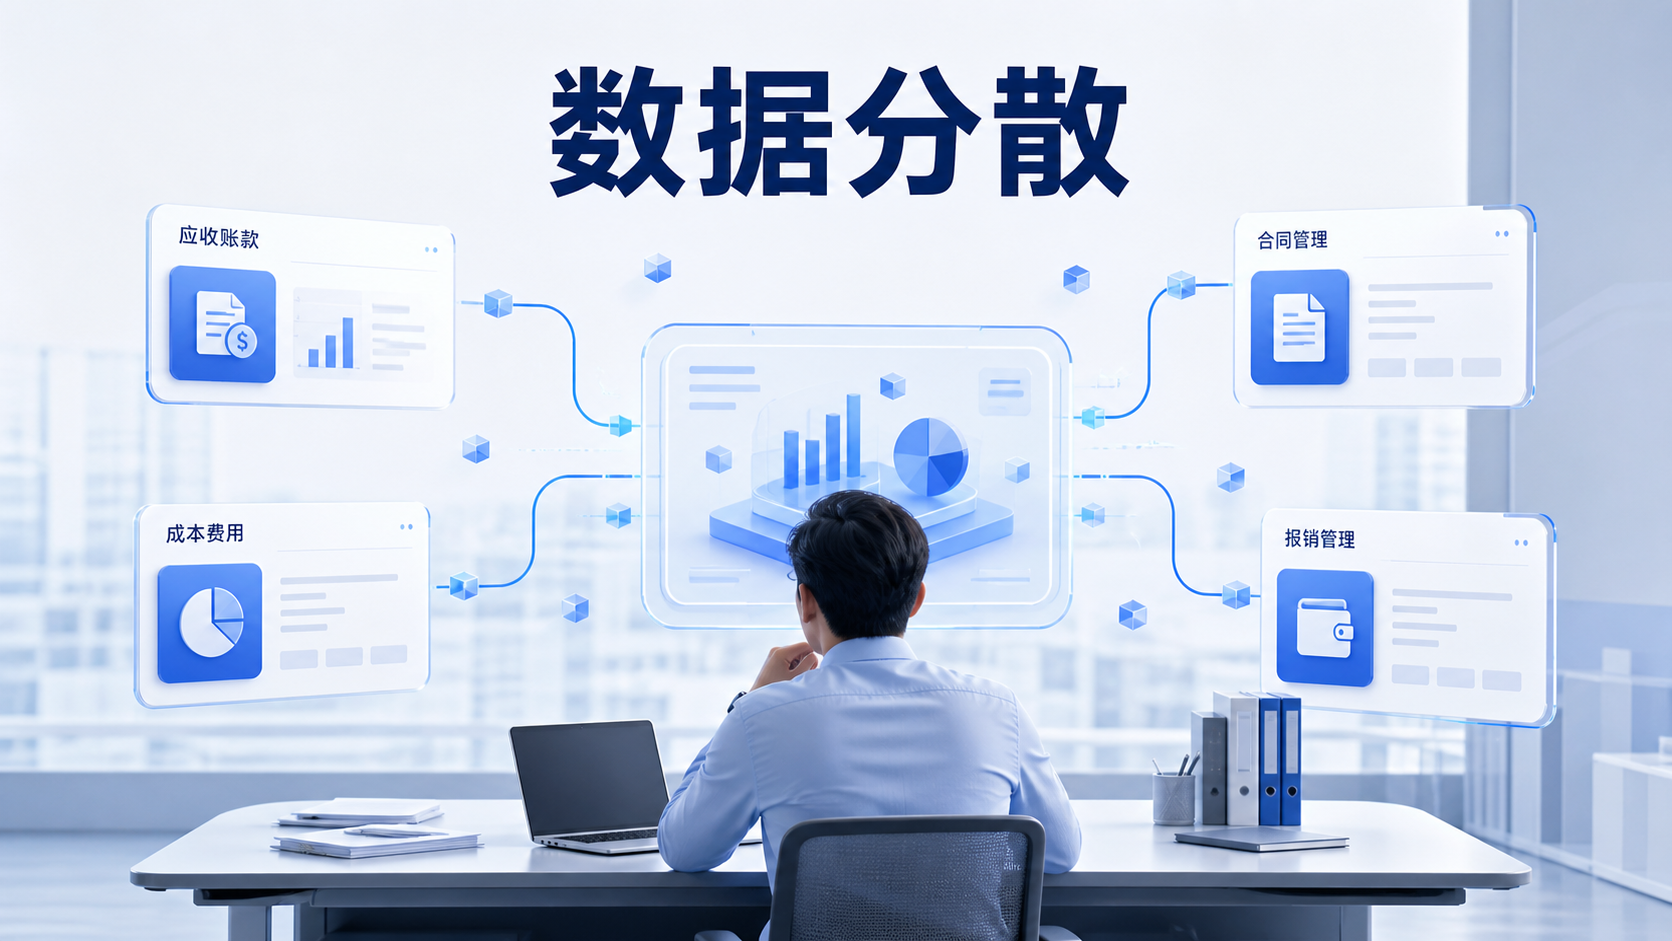
应收账款在财务系统里,合同信息在 CRM 里,采购成本在 ERP 里,报销单据在 OA 里,项目费用可能还散落在不同部门的台账里。每个月做经营分析、成本复盘、回款跟踪时,财务人员往往要先导出多张表,再合并、核对、筛选、透视,最后整理成管理层能看懂的报告。
Excel 依然重要,但如果企业的财务分析长期只靠 Excel,就很容易出现一个问题:数据能算出来,答案却来得太慢。
尤其当老板问:“这个月回款为什么变慢?”“哪个项目成本超了?”“报销费用有没有异常?”财务团队真正需要的,不只是把数据查出来,而是快速定位原因、解释变化,并形成可追问的分析结果。
这也是智能问数在财务场景中值得关注的原因。
一、财务分析的难点,不是没有数据,而是数据太分散
企业财务分析看起来是财务部门的工作,但很多问题并不只发生在财务系统里。
比如回款分析,表面看是应收账款问题,实际上可能关联销售合同、客户账期、发票开具、项目交付、客户验收、销售跟进等多个环节。
比如成本分析,财务能看到费用结果,但成本为什么上升,往往要继续追到采购价格、库存周转、生产损耗、人工工时、项目执行进度。
再比如报销分析,单张报销单是否合规只是基础问题,真正有价值的是看费用结构是否异常、部门费用是否超预算、同类支出是否重复发生、费用变化是否和业务增长匹配。
这些问题都不是一张表能回答的。
传统方式下,财务人员需要在多个系统之间切换,把数据导出来,再靠人工经验进行交叉判断。分析过程耗时,结果也容易受口径影响。销售说按合同额看,财务说按回款额看,业务部门看项目进度,管理层看利润和现金流,大家看到的都是真实数据,但结论却未必一致。
财务分析真正难的地方,正在于如何把分散数据变成统一口径下的经营答案。
二、为什么 Excel 很难支撑高频经营追问?
Excel 的优势是灵活,适合统计、整理和临时分析。但当企业进入更高频的经营管理阶段,只靠 Excel 就会暴露出一些局限。
第一,分析周期长。
每次管理层提出新问题,财务人员都要重新取数、清洗、核对、建表。如果问题涉及多个部门,还需要等待其他系统数据和人工反馈。一个“为什么回款慢了”的问题,可能要拆成客户、合同、发票、交付、跟进等多个维度,最终报告出来时,业务窗口期已经过去。
第二,口径容易变化。
同一个指标,不同部门可能有不同理解。比如“已回款客户”“逾期客户”“项目成本”“费用异常”,如果没有统一定义,报表看起来完整,但分析结论很难稳定复用。
第三,无法持续追问。
Excel 可以告诉企业“本月回款率下降了”,但管理层通常会继续问:“主要是哪些客户造成的?”“是行业问题还是销售跟进问题?”“哪些项目影响最大?”“下个月风险在哪里?”这类连续追问,需要系统能够理解业务语境,而不是只展示静态表格。
第四,经验难以沉淀。
很多财务分析依赖资深人员的判断,比如哪些费用需要重点看,哪些客户存在风险,哪些项目成本容易超支。如果这些经验只停留在个人脑子里,企业就很难形成可复制的分析能力。
所以,财务数字化不只是把账做清楚,更重要的是让财务数据能支持经营判断。
三、智能问数如何进入财务分析场景?
智能问数的价值,不是替代财务人员做专业判断,而是把取数、关联、分析和解释的过程变得更高效。
在回款分析中,管理者可以直接围绕业务问题提问:
“本月回款率下降主要受哪些客户影响?”
“哪些客户已经超过账期?”
“逾期回款集中在哪些销售团队或行业?”
“哪些合同金额大但回款进度慢?”
“下个月有哪些应收风险需要提前关注?”
智能问数可以围绕企业已有数据进行关联分析,把客户、合同、开票、回款、跟进状态等信息串起来,帮助财务和管理层更快看到问题发生在哪里。
在成本分析中,企业可以追问:
“本月项目成本上升主要来自哪些费用项?”
“哪些项目超预算幅度较大?”
“采购成本、人工成本、交付周期分别变化多少?”
“成本异常是否集中在某个部门、项目或供应商?”
这类问题背后往往涉及 ERP、项目管理系统、费用系统和财务系统。智能问数如果能够接入企业业务系统,就可以帮助企业从结果继续追到原因,而不是停留在“成本增加了”这一层。
在报销分析中,企业可以关注:
“哪些部门本月费用增长明显?”
“差旅、招待、采购类费用是否存在异常波动?”
“同一供应商、同类费用是否重复出现?”
“费用变化是否与业务增长匹配?”
对于财务负责人来说,这些问题不只是查账,而是做费用管理、预算控制和风险识别。智能问数可以把高频分析问题沉淀下来,让财务分析从事后统计逐步走向过程管理。
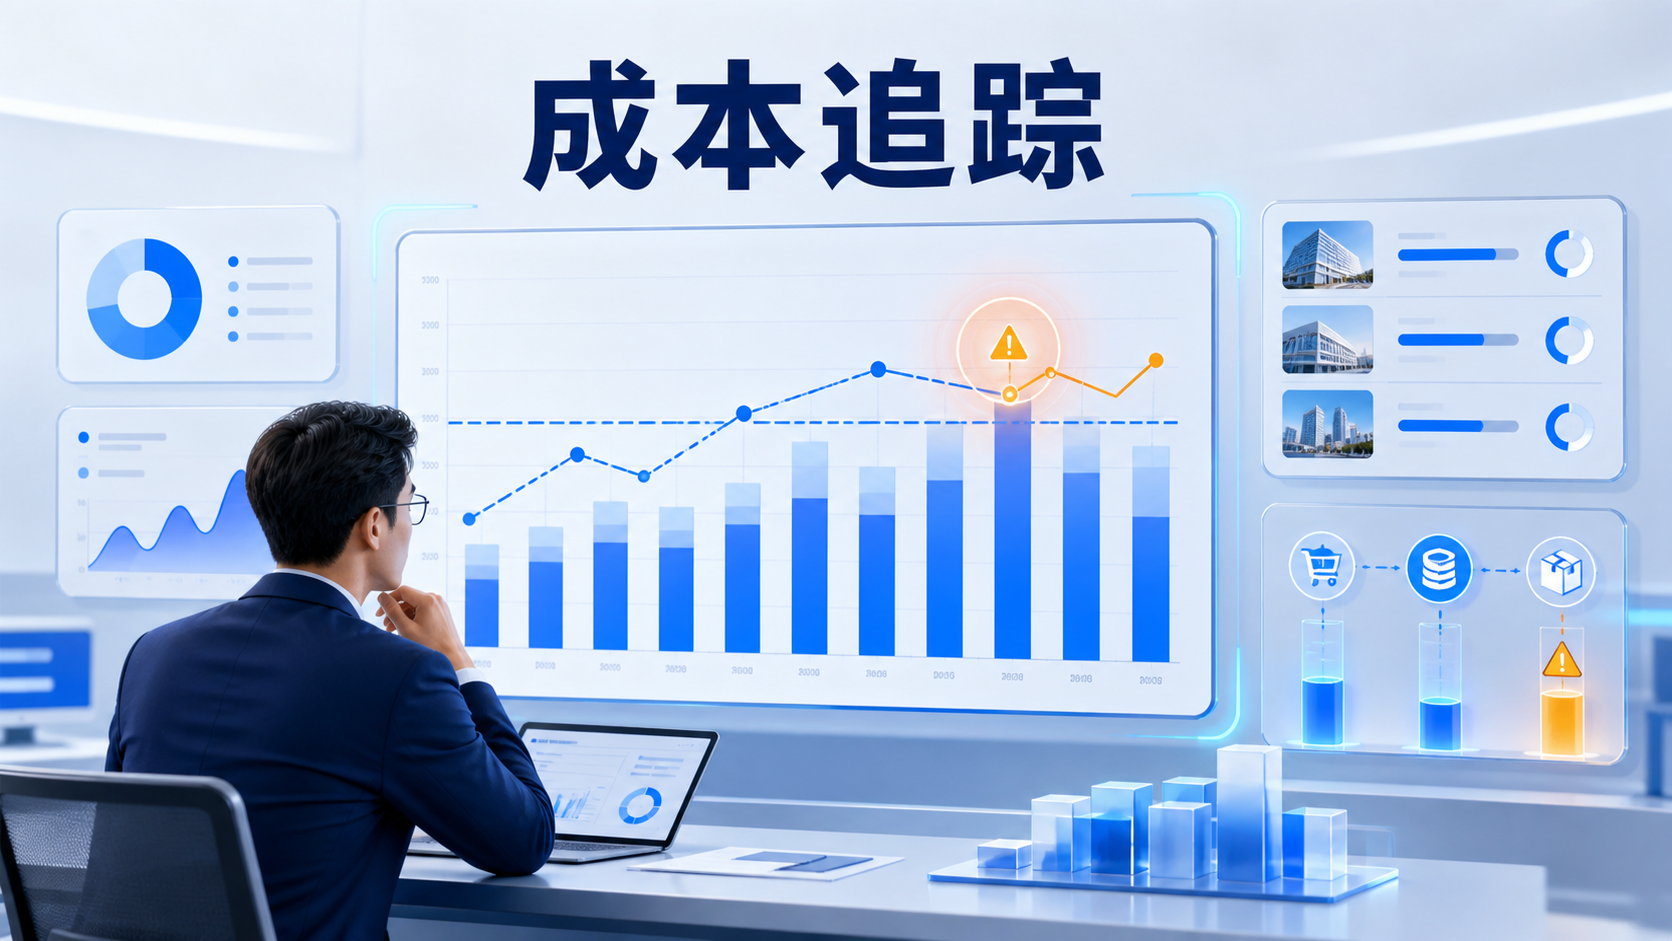
四、小艾智能体能提供什么样的支撑?
财务场景里的智能问数,不能只是一个会聊天的工具。企业真正需要的是能够连接真实业务数据、理解企业口径、支持权限管理和安全部署的分析能力。
小艾智能体可以围绕企业实际业务场景进行定制,结合财务、销售、采购、项目、生产等多系统数据,帮助企业把分散信息组织成可追问的分析结果。
在系统接入上,小艾智能体具备开放接口能力,可根据企业现有 ERP、CRM、OA、财务系统等进行集成。这样,财务人员不需要反复在多个系统之间手动导表,管理层也可以围绕经营问题直接提问。
在知识沉淀上,企业可以搭建专属知识库,把财务制度、费用标准、审批规则、预算口径、合同条款、行业经验等沉淀进去。这样,当系统回答“哪些费用异常”时,不只是看金额变化,也能结合企业自身规则给出更贴近业务的解释。
在数据安全方面,财务数据属于企业核心敏感信息。小艾智能体支持本地化部署和私有云部署,让企业在可控环境中使用数据,更适合对合规、安全、权限有要求的组织。
更重要的是,智能问数可以让财务分析从一次性报表变成可复用场景。比如回款风险分析、成本异常分析、报销结构分析、预算执行分析,都可以沉淀为企业内部的高频问数模板,后续持续复用和追问。
五、财务部门的角色,也会从“做报表”走向“做经营支持”
很多企业过去对财务的期待,是把账算准、把报表交出来。但随着业务变化越来越快,管理层对财务的期待正在发生变化。
财务不只是记录结果,还要帮助企业看清经营质量。
比如销售增长是否真的带来现金流改善?项目收入增加是否伴随成本失控?费用投入是否带来有效产出?哪些客户看起来金额大,但回款风险高?哪些业务线利润率正在变薄?
这些问题,单靠传统报表很难快速回答。
智能问数的意义,是让财务人员从大量重复的数据整理中释放出来,把更多精力放在分析、判断和经营建议上。系统负责把相关数据找出来、串起来、形成初步分析,财务人员再基于专业经验做复核和判断。
这不是削弱财务价值,而是让财务价值更靠近经营决策。
六、财务分析的终点,不是表格,而是判断
Excel 仍然会是企业财务工作的重要工具,但企业不能只依赖 Excel 完成经营分析。
当业务数据分散在多个系统里,当管理层的问题越来越具体,当回款、成本、报销、预算都需要更快反馈时,企业需要的不只是更多表格,而是能直接回答问题的分析能力。
智能问数真正解决的,是从“查数据”到“看原因”,再到“形成决策依据”的过程。
对企业来说,财务分析的价值不在于报表有多复杂,而在于能不能及时发现风险、解释变化、支持下一步行动。谁能更快把财务数据变成经营答案,谁就能更早看到问题,也更早做出调整。